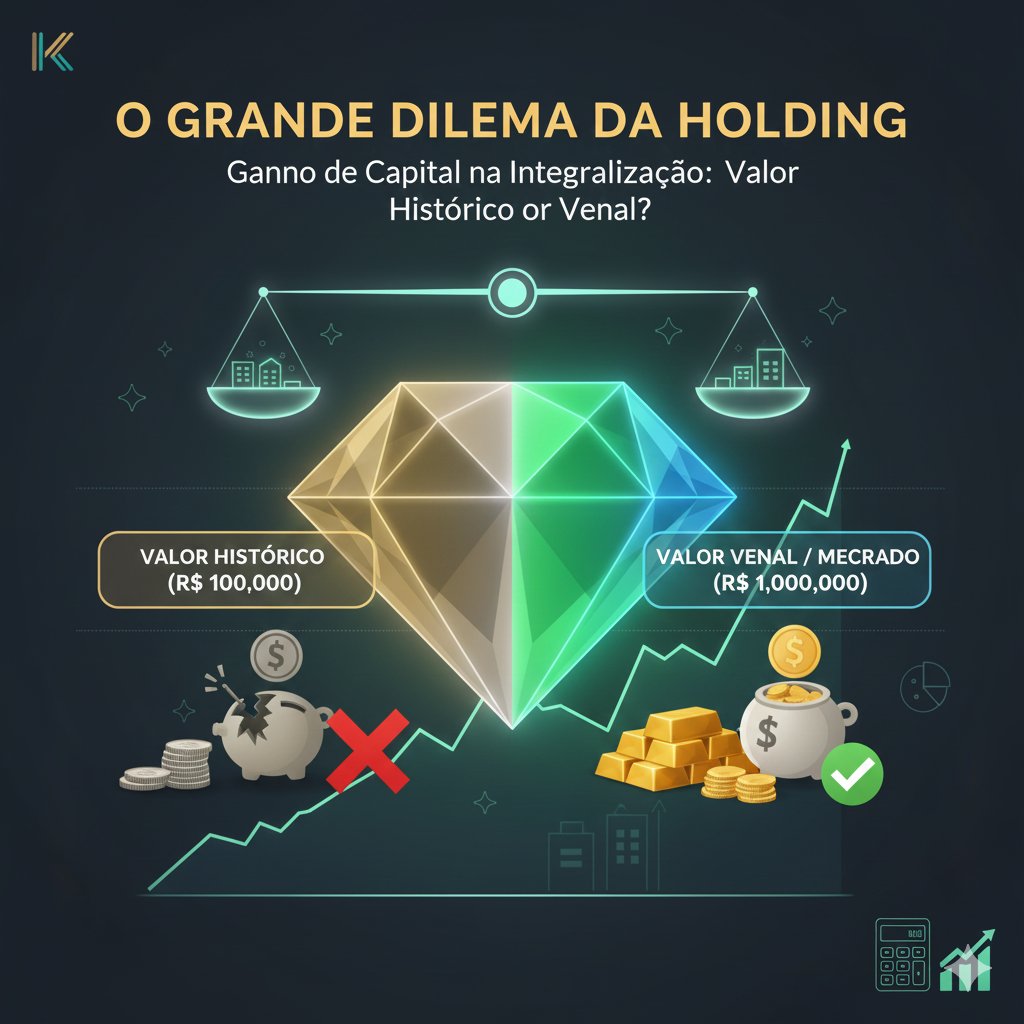
O contrato social está pronto, o contador já separou a matrícula e a operação inteira trava numa única linha: por qual valor o imóvel vai entrar na empresa? Pelos R$ 120 mil que constam na sua declaração desde 2003, ou pelo R$ 1,1 milhão que ele vale hoje? Essa escolha define o ganho de capital na integralização — e a diferença, no seu caixa deste mês, pode passar de R$ 145 mil.
A Lei 9.249/95 deixa a decisão nas mãos de quem transfere o bem. Não é um detalhe contábil: define quanto sai do seu bolso agora e quanto a empresa vai pagar se um dia vender aquele imóvel.
O problema é que a conta mais repetida por aí — “pague 15% hoje para não pagar 34% amanhã” — trata como certeza algo que é condicional. E a condição depende de decisões que você ainda pode tomar.
Ganho de capital na integralização: as duas opções que a lei oferece
A primeira é transferir o imóvel pelo mesmo valor que ele tem na sua declaração de bens. Como não há diferença entre o que estava declarado e o que foi entregue à empresa, não há ganho a apurar e não há imposto a recolher naquele momento. É a rota que preserva caixa.
A segunda é entregar o bem por um valor maior, próximo ao de mercado. Aí a diferença entre o custo declarado e o valor de entrega é tributada como ganho de capital na pessoa física, com alíquotas que partem de 15% e sobem até 22,5% conforme o tamanho do ganho. O imposto vence no último dia útil do mês seguinte ao da operação — em dinheiro, sem que um centavo tenha entrado na sua conta.
Um ponto que costuma passar batido: imóveis antigos podem ter fatores de redução do ganho de capital, previstos para bens adquiridos até 1988 e, em outra sistemática, para os adquiridos entre 1969 e 2005. Em imóveis muito antigos, atualizar o valor pode custar bem menos do que os 15% nominais sugerem. Vale calcular antes de descartar a hipótese.
A conta dos “34% lá na frente” não é uma certeza: é uma condição
O argumento clássico para pagar imposto hoje é este: se o imóvel entra por um valor baixo, a empresa fica com um custo de aquisição baixo e, na venda futura, apura um ganho enorme — tributado, dizem, a até 34%.
Antes do número, uma distinção que quase nunca é feita. Na pessoa jurídica, ganho de capital não é um tributo: é uma forma de apurar a base de cálculo. Os tributos são sempre os mesmos — IRPJ e CSLL. O que muda, e muda tudo, é como se chega ao valor sobre o qual eles incidem.
Os 34% só aparecem quando a base é apurada como ganho — isto é, pela diferença entre o preço de venda e o custo do imóvel registrado na empresa. É o que ocorre quando o bem está classificado no ativo não circulante ou quando a empresa não exerce, de fato, atividade de compra e venda de imóveis. É a situação da holding montada apenas para organizar a sucessão, e nela o argumento procede: custo baixo hoje significa base alta depois.
Nesse cenário, vale abrir o número, porque ele costuma ser mal contado. Sobre a diferença apurada incidem 15% de IRPJ, mais o adicional de 10% sobre o que exceder R$ 20 mil de lucro por mês, mais 9% de CSLL. Não há PIS nem Cofins. E, como o adicional só alcança o excedente, 34% é o teto, não a alíquota de partida.
No segundo cenário, os mesmos IRPJ e CSLL incidem sobre uma base completamente diferente. Quando a holding tem a atividade imobiliária no objeto social, a exerce de verdade e mantém o imóvel em estoque, a venda entra como receita bruta operacional: a base deixa de ser a diferença e passa a ser um percentual presumido do preço — 8% para o IRPJ e 12% para a CSLL. Somando PIS e Cofins cumulativos de 3,65%, a carga total chega a cerca de 6,73% sobre o preço de venda.
E aqui está o ponto que muda tudo: nesse regime, o custo de aquisição não entra na conta. O imposto incide sobre o preço da venda, não sobre a diferença. Tanto faz se o imóvel entrou na empresa por R$ 120 mil ou por R$ 1,1 milhão. Quem pagou ganho de capital na integralização para “elevar o custo” comprou uma proteção que nunca vai usar.
O que a Receita e o CARF cobram de quem quer pagar 6,73%
Essa carga menor não se obtém com um ajuste de contabilidade na véspera da venda. A Receita Federal admite tratar a operação como venda de estoque mesmo quando o imóvel foi alugado antes, desde que a locação de bens próprios conste do objeto social e o bem não tenha sido usado na operação da própria empresa nem adquirido apenas para valorização.
Por outro lado, a norma que consolida as regras de IRPJ e CSLL é expressa: a alienação de bem do ativo não circulante deve ser apurada como ganho de capital, ainda que o bem tenha sido reclassificado para o circulante com a intenção de vender. E o CARF tem confirmado autuações em casos nos quais a empresa alterou o contrato social e reclassificou o imóvel pouco antes da venda, sem nunca ter praticado compra e venda de imóveis de fato.
O critério, na prática, é substância: histórico de aquisições voltadas à revenda, alguma regularidade nas operações e documentação coerente. Uma holding puramente sucessória, com dois imóveis alugados e nenhuma operação de compra e venda em dez anos, dificilmente sustenta esse tratamento. Para ela, a base da venda futura será o ganho — e aí, sim, o custo de entrada importa.
O ITBI não segue o ganho de capital na integralização — e você tem mais defesa do que imagina
Circula a ideia de que, escolha o que escolher no imposto federal, a prefeitura sempre cobrará o ITBI pelo valor venal do IPTU. Isso não corresponde ao que o STJ decidiu em recurso repetitivo (Tema 1.113): a base do ITBI é o valor do imóvel em condições normais de mercado, não está vinculada à base do IPTU — que não serve nem como piso — e o valor declarado pelo contribuinte tem presunção de veracidade. Para afastá-la, o município precisa instaurar processo administrativo próprio, na forma do art. 148 do CTN. Arbitrar unilateralmente por tabela de referência é indevido.
O que existe, e é real, é outro limite: o STF fixou que a imunidade do ITBI não alcança o valor dos bens que exceder o capital social integralizado (Tema 796). Traduzindo para a decisão deste artigo: qualquer que seja o valor escolhido, o capital subscrito precisa corresponder a ele. Entrou por R$ 120 mil, capital de R$ 120 mil. Entrou por R$ 1,1 milhão, capital de R$ 1,1 milhão. Nessa configuração não há excedente para o município tributar.
O problema nasce em outro arranjo: atribuir ao imóvel um valor alto e subscrever capital baixo, lançando a diferença em reserva. Foi exatamente esse formato que o STF examinou, e a conclusão foi que a parcela excedente ao capital fica fora da proteção da imunidade.
Há ainda a discussão sobre empresas com atividade preponderantemente imobiliária, que segue em aberto no STF (Tema 1.348). O relator votou pela imunidade incondicionada e o placar chegou a 4 votos a 1 favoráveis ao contribuinte, mas um pedido de destaque em março de 2026 zerou a votação e levou o caso ao plenário físico, sem data marcada. Quem monta holding com atividade imobiliária no objeto social precisa saber que esse ponto ainda não está resolvido.
Repare no trade-off que se forma entre as duas pontas. Para chegar aos 6,73% na venda futura, a empresa precisa exercer atividade imobiliária de fato — e é exatamente essa atividade que o município invoca para afastar a imunidade do ITBI na entrada. Vale dimensionar o risco sem exagerá-lo: preponderante, pelo CTN, é a empresa que tira mais da metade da receita operacional dessa atividade nos dois anos anteriores e nos dois seguintes à operação, de modo que constar do objeto social, sozinho, não caracteriza a preponderância. Ainda assim, quem planeja vender pela holding deve contar o ITBI de hoje como parte do custo da economia de amanhã.
Como decidir o ganho de capital na integralização no seu caso
Três perguntas resolvem a maior parte das situações. A primeira: a holding pretende vender esse imóvel? Se a estrutura existe para organizar a sucessão e o bem deve permanecer na família, elevar o custo de aquisição não compra nada. O valor histórico tende a ser a escolha correta.
A segunda: se houver venda, a base do IRPJ e da CSLL será um percentual presumido do preço ou o ganho apurado? Só na segunda hipótese o custo alto tem alguma utilidade — e isso depende do objeto social, da classificação contábil e, principalmente, da atividade efetivamente exercida.
A terceira: quanto custa atualizar hoje? Imóvel comprado há trinta anos, com fatores de redução aplicáveis, é uma conta. Imóvel adquirido no ano passado, sem redução alguma, é outra completamente diferente.
Some a isso o caixa. O imposto sobre o ganho vence no mês seguinte, à vista, numa operação que não gerou liquidez nenhuma. E, se a holding for optante do lucro presumido, vale lembrar que desde 2026 os percentuais de presunção sofrem acréscimo de 10% sobre a parcela da receita bruta anual que ultrapassar R$ 5 milhões. A venda de um único imóvel de valor alto pode acionar essa regra quando for tributada como receita bruta; vendas apuradas como ganho de capital ficam fora desse cômputo.
Não existe resposta padrão porque não existe holding padrão. O que existe é uma conta que precisa ser feita com os números do seu patrimônio, e não com a regra geral que alguém repetiu numa palestra.
Perguntas frequentes
Posso integralizar por um valor intermediário, entre o histórico e o de mercado?
Pode. A lei tributa a diferença a maior entre o valor de entrega e o custo declarado, qualquer que seja esse valor. Mas um número escolhido no meio do caminho, sem laudo ou parâmetro que o justifique, fragiliza a operação tanto perante a Receita quanto perante o município.
Se eu integralizar pelo valor de mercado, pago mais ITBI?
Não necessariamente. Quando a imunidade se aplica e o capital subscrito corresponde ao valor de entrega, não há imposto a recolher. A cobrança só ganha espaço quando o valor do bem supera o capital integralizado, ou quando o município questiona formalmente o valor declarado — o que exige processo administrativo próprio, não uma simples tabela.
Já integralizei pelo valor histórico e me arrependi. Dá para desfazer?
A escolha do valor se esgota no ato da integralização. O que existe é o caminho da redução de capital, em que o bem volta ao sócio e pode ser avaliado pelo valor contábil ou pelo valor de mercado, com consequências fiscais distintas em cada hipótese. É uma operação que precisa de motivação real e de análise prévia — feita às pressas, vira material de autuação.
A holding sempre paga menos imposto que eu na venda?
Não. Os 6,73% incidem sobre o preço inteiro; os 15% da pessoa física incidem só sobre o ganho. Se a margem de valorização for pequena, a pessoa física pode sair melhor. E imóveis antigos mantidos na pessoa física ainda contam com fatores de redução que a empresa não tem. Some a isso que, depois da venda, o dinheiro ainda precisa sair da empresa para chegar ao sócio — e essa etapa tem custo próprio.
O que acontece se eu simplesmente não recolher o ganho de capital na integralização?
A operação fica registrada em vários lugares ao mesmo tempo: alteração do contrato social na Junta Comercial, escritura e registro no cartório de imóveis e a sua própria declaração do ano seguinte, na qual o imóvel desaparece e as quotas aparecem pelo valor de entrega. O cruzamento é direto. O prazo é o último dia útil do mês seguinte ao da operação; depois disso, multa e juros.
Sérgio Henrique Júlio
OAB/SP 190.781 — Advogado especializado em direito tributário e planejamento patrimonial
Julio Advogados Associados — Campinas/SP, desde 1987