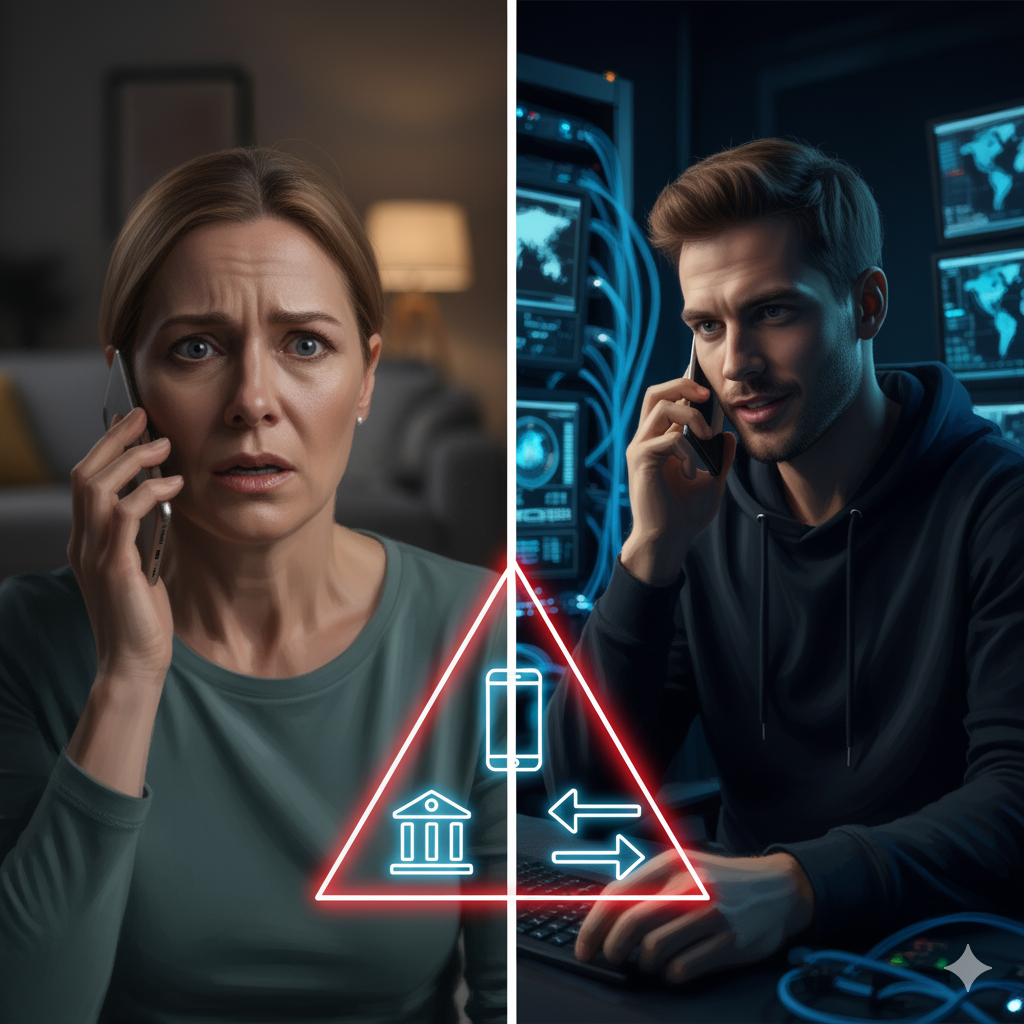
O telefone toca e aparece o número oficial do seu banco. Do outro lado, alguém que sabe seu nome completo, seu CPF, os últimos gastos do cartão — dados reais, que passam total credibilidade. É assim que começa o golpe da falsa central: a pessoa avisa sobre uma “transação suspeita” e pede que você confirme uma operação ou instale um aplicativo “de segurança” para bloquear o golpe. Minutos depois, o dinheiro sumiu da conta, e só então a vítima percebe: quem ligou não era o banco.
Circula muita informação de que o golpe da falsa central sempre dá direito a indenização, com base numa súmula do STJ. Isso é impreciso, e pode gerar expectativa que a Justiça não confirma. A resposta real depende de um detalhe que faz toda diferença no resultado do processo.
O que a Súmula 479 do STJ diz sobre o golpe da falsa central
A Súmula 479 do STJ estabelece que as instituições financeiras respondem objetivamente por danos decorrentes de fraudes praticadas por terceiros, quando esses danos decorrem de fortuito interno — ou seja, de uma falha que está dentro do risco normal da atividade bancária, como um sistema de segurança insuficiente para detectar uma operação fora do padrão do cliente.
O ponto central, que boa parte do conteúdo sobre o tema simplifica demais, é que essa responsabilidade não é automática. O próprio STJ vem decidindo, em julgados recentes, que quando a fraude só se consuma porque o cliente forneceu voluntariamente sua senha, instalou um aplicativo a pedido do golpista, ou confirmou a operação presencialmente na agência sem qualquer sinal de alerta detectável pelo banco, a situação se enquadra como fortuito externo — e nesse caso a Súmula 479 não se aplica, afastando o dever de indenizar.
O critério que decide o caso: o banco deveria ter percebido?
Analisando decisões recentes do STJ sobre o golpe da falsa central, um padrão se repete: o que pesa a favor da vítima não é simplesmente ter sido enganada, mas sim demonstrar que a operação fugia do padrão de consumo dela e que o banco, mesmo assim, deixou passar. Valores muito acima do costume, destinatários nunca usados antes, sequência de transferências em curto intervalo de tempo — esses são os sinais que, se ignorados pelo sistema do banco, caracterizam falha na prestação do serviço.
Já quando a vítima autoriza a operação com sua própria senha, sem nenhuma anomalia visível para o sistema bancário identificar, os tribunais têm reconhecido culpa exclusiva do consumidor ou de terceiro, o que rompe o nexo de causalidade e afasta a responsabilidade do banco — mesmo que a vítima tenha sido genuinamente enganada por criminosos sofisticados.
Quando o golpe da falsa central gera direito à indenização
Para quem foi vítima do golpe da falsa central e está avaliando buscar reparação, alguns elementos concretos fortalecem o caso: o valor ou a frequência das transações destoava claramente do histórico da conta; a comunicação ao banco foi feita rapidamente, assim que a fraude foi percebida; existe registro (protocolo, print, gravação) de que o banco não bloqueou ou não alertou sobre a movimentação atípica; e não houve, por parte da vítima, nenhuma ação que por si só demonstrasse negligência grosseira, como repassar senha após já ter sido alertada da fraude por terceiros.
Reunir esses elementos o quanto antes, incluindo prints de conversas, horários exatos das ligações e extratos das movimentações, é o que costuma decidir se a ação de indenização tem chance real de sucesso ou se esbarra na tese de culpa exclusiva da vítima.
Perguntas frequentes
Fui vítima do golpe da falsa central. Tenho direito automático a indenização?
Não. A responsabilidade do banco depende de prova de falha na prestação do serviço, como não ter identificado uma operação incompatível com seu padrão de consumo. Se você autorizou a transação com sua própria senha sem sinal de alerta perceptível pelo sistema, os tribunais tendem a reconhecer culpa exclusiva sua ou de terceiro, afastando a indenização.
Instalei um aplicativo a pedido do golpista. Isso prejudica meu caso?
Depende de como a instalação ocorreu. Em alguns julgados, o STJ entendeu que ser induzido a instalar um app por engano, sob pressão e engenharia social sofisticada, não representa assunção consciente de risco, especialmente quando movimentações atípicas surgiram depois. Cada caso é analisado nas circunstâncias específicas de como o golpe se deu.
O que fazer imediatamente depois de perceber o golpe?
Contatar o banco pelo canal oficial (nunca pelo número que ligou) para tentar reverter ou bloquear a operação, registrar boletim de ocorrência, e reunir toda a documentação da fraude — prints, horários, valores. Quanto mais rápido a comunicação ao banco, mais forte fica o argumento de que não houve negligência da sua parte.
Quanto tempo tenho para processar o banco?
O prazo prescricional para ações de reparação de danos em relação de consumo é de 5 anos, contado a partir do conhecimento do dano e de sua autoria. Na prática, é recomendável agir o quanto antes, enquanto provas e registros ainda estão disponíveis e acessíveis.
Vale a pena tentar resolver direto com o banco antes de processar?
Sim, geralmente é o primeiro passo — muitos bancos possuem canais específicos para contestação de fraude, e a reclamação formal já cria um registro importante para eventual ação judicial. Mas se o banco negar a devolução, buscar orientação jurídica rapidamente ajuda a preservar provas e a organizar a estratégia enquanto a memória dos fatos ainda está fresca.
Sérgio Henrique Júlio
OAB/SP 190.781 — Advogado especializado em direito civil
Julio Advogados Associados — Campinas/SP, desde 1987